

近期,金发科技在华南基地落子60万吨改性塑料新项目,一期30万吨产能聚焦改性PA、PC、PBT、PPE四类改性工程塑料。与此同时,在2026年半年度业绩说明会上,公司与投资者就新材料业务增长方向、AI算力、机器人、海外供应链、特种工程塑料产能等多个议题展开交流。
这家年营收超340亿元的改性塑料巨头正在用实打实的数据证明——高端材料国产替代与下游产业升级的红利正在兑现。
半年卖出147万吨改性塑料,
产能扩张加速
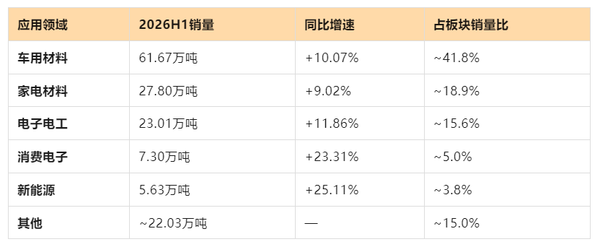
改性塑料作为金发科技的核心主业,2026年上半年继续保持稳健增长态势。报告期内,公司改性塑料产成品销量达147.44万吨,同比增长12.65%,再创同期历史新高;板块实现营业收入181.67亿元,同比增长10.28%。
从下游应用结构来看,多个高增长赛道全面开花。其中,车用材料销量61.67万吨,同比增长10.07%,保持基本盘地位;家电材料27.80万吨,同比增长9.02%;电子电工材料23.01万吨,同比增长11.86%;新能源材料5.63万吨,同比增长25.11%,为增速最快的细分领域。在汽车、家电等传统下游需求承压的行业背景下,公司改性塑料业务凭借客户覆盖广度与产品线纵深,实现了高于行业均值的增长。
产能建设方面,近日,广东清远市清城区政府发布了广东金发科技有限公司年产60万吨高性能改性塑料数字化生产项目(一期)环评受理公告。该项目位于清远基地厂区内,设计年产能30万吨,涵盖10.8万吨/年改性PA、7.7万吨/年改性PC、6.9万吨/年改性PBT、4.6万吨/年改性PPE。项目总投资5.9亿元,达产后预计新增年产值约50亿元。
值得关注的还有原料端信号。项目原料全部采用新料,不使用再生料,配方组合指向阻燃增强、高流动、耐热等高端牌号,对应汽车、电子电器及储能壳体等应用场景。按产能摊薄计算,吨产品投资约1967元、吨产值约1.67万元,属于典型的高附加值工程塑料产能结构。项目采用AGV/RGV与机械臂协同的自动化产线设计,目标实现从原材料入库到成品出库全程自动化的“黑灯工厂”模式,生产效率较传统工厂提升35%以上。
AI算力驱动特种工程塑料放量,
LCP/PEI进入头部供应链
特种工程塑料业务则是金发科技增长最猛的细分赛道。2026年上半年,公司特种工程塑料销量2.17万吨,同比增长46.62%。其中,AI算力应用领域实现销量6750吨,同比增长50%,占特种工程塑料总销量的比例约31%。
公司表示,AI算力领域所销产品主要为特种工程塑料和改性工程塑料,盈利能力相对较高,下游需求景气度维持高位,在手订单充足。从产品线布局来看,LCP及PEI产品已应用于AI算力产业链的高速连接器、存储连接器、光模块、服务器耐热部件等关键零部件,并与国内外头部企业建立了稳定的供应合作关系。
产能方面,公司现有LCP产能约1.1万吨/年,整体产能利用率处于较高水平。另有1万吨/年LCP在建产能,预计2027年二季度投产。在新一代产品开发方面,适用于224Gbps高速传输场景的低介电常数、低介电损耗LCP材料已实现批量应用;超薄无卤阻燃PPA材料可满足AI服务器对介电性能与传输效率的严苛要求。
2025年全年,金发科技AI相关特种工程塑料销量接近1万吨。以2026年上半年数据推算,全年销量有望实现较大幅度增长。特种工程塑料业务的快速放量,标志着金发科技在高端材料国产替代进程中的卡位已取得实质性进展。
卡位机器人材料,
短期营收占比较小
针对投资者关于公司估值跟随机器人板块波动的关切,金发科技在业绩说明会上进行了明确回应。公司指出,目前用于机器人的材料销售额在公司总营收中占比极小,市场对公司增长动能的理解存在偏差,新材料业务未来的增长动能将主要来自新能源、AI算力硬件、电子电工等多元新赛道的产品放量。
从实际布局来看,金发科技已组建专门的机器人行业材料研发团队,主要与行业头部企业开展协同开发与合作。所提供产品涉及改性塑料和特种工程塑料,应用于机器人及机器狗的四肢、电池仓外壳、面罩及关节模组等部位,部分材料已实现批量供应。针对灵巧手执行器工况开发的生物基PPA材料兼具超高耐磨、高强度、高尺寸稳定性, 已完成适配验证。
此外,公司0.8万吨/年特种聚酰胺项目已于2026年二季度投产,进一步丰富了面向机器人、新能源等新兴领域的材料储备。整体来看,金发科技在机器人材料领域的策略为研发先行、客户协同验证、量产跟进,短期投入可控,长期卡位价值明确。
新材料版图的第三极:生物基材料与3D打印
除了AI算力材料和机器人,金发科技还在悄悄布局另一条长线——生物基材料。
2026年上半年,金发科技降解塑料销量14.45万吨,同比增长40.70%。增长动力主要来自两个方面:一是3D打印材料等新兴行业需求快速增长;二是包装薄膜类材料市场份额稳步提升。
在3D打印材料领域,公司已建成年产3万吨聚乳酸聚合产能,产品覆盖PLA、PETG、PEBA、生物基ABS、尼龙碳纤等品类,并通过聚合及改性技术开发了多款高速、美学等高性能3D打印材料产品。8月初,金发科技与消费级3D打印生态领创者创想三维成立联合创新实验室,双方已确立19项重点课题,这是公司在3D打印领域的首家联合创新平台,标志着其在增材制造材料领域的产业化进程进一步加速。
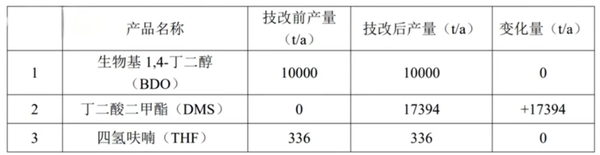
产业链配套方面,8月5日,辽宁金发生物材料有限公司生物基BDO技改项目环评进入报批前公示阶段。项目拟对原生物基BDO装置进行改造,新增精馏系统及配套设施,提高产品纯度,技改后新增中间产品丁二酸二甲酯(DMS)最大产能17394吨/年,BDO最大产能维持不变。
目前,金发科技已构建起“生物基单体—聚酯—改性材料”全产业链协同,年产5万吨生物基丁二酸、1万吨生物基BDO已实现稳定规模化生产,纯度处于国内第一梯队。依托自产生物基单体,公司开发出Bio-PBAT、Bio-PBST、Bio-PBS及其合金产品等系列产品,已形成年产能超30万吨生物塑料聚酯合成及配套超20万吨改性专用料规模。
全球化产能布局持续推进,
2027年多项目进入投产期
截至2026年6月,金发科技改性塑料设计产能已达421万吨/年,另有超20万吨产能在建。国内以广州为总部,已形成清远(华南)、上海(华东)、天津(华北)、绵阳(西部)等主要改性基地布局,并在宁波、辽宁设有聚合—改性一体化产线。
海外布局方面,公司已在印度、美国、德国、马来西亚、越南、西班牙、印尼建成7个生产基地,墨西哥、波兰两个约30万吨级基地正在建设中。2026年上半年,公司境外销售收入62.95亿元,同比增长24.46%,增速持续高于国内。中国改性塑料行业正从“产品出口”向“产能出海”转变,金发科技在该领域的先发布局优势明显。
从在建项目时间表来看,2027年将是多个新产能集中投放的关键节点:清远一期30万吨改性塑料项目、LCP二期1万吨产能、生物基BDO技改项目等均计划于2027年投产。届时,金发科技在改性工程塑料、特种工程塑料、生物材料三大板块的产能将同步提升,新材料业务的可预见增量空间将进一步打开。
结语
综合来看,金发科技正从单一改性塑料规模扩张转向多维成长格局:传统改性塑料主业保持稳健增长;AI算力材料与机器人材料打开高附加值空间;生物材料与3D打印形成新增长曲线。
金发科技在2026年半年度业绩说明会上回答投资者关于新材料未来增长方向的问题时表示,未来两年将重点布局新能源、AI算力硬件、机器人等新兴应用赛道,优先聚焦产业化空间广阔、客户验证推进较快的品类,并持续加大研发投入以提升高附加值材料营收占比。
以2027年为节点,清远30万吨改性工程塑料、LCP二期1万吨、生物基BDO技改等项目将集中投产,届时金发科技的产能结构与产品附加值水平将迎来系统性提升。


 135-8598-9242